

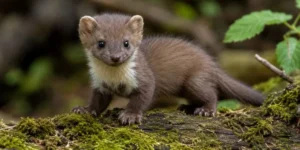
Sajnos a tapasztalatok azt mutatják, hogy a nyestek térnyerése egyre aggasztóbb. Már nem csak az erdős, zöldövezeti területeken jelennek meg, hanem bemerészkednek a belvárosba is. És egyetlen éjszaka alatt akár milliós kárt is okozhatnak…
Egy hozzánk forduló ügyfél például arról számolt be, hogy az állat a tetőn közlekedve cserepeket mozdított el, amelyek az udvaron parkoló autóra zuhantak. A tulajdonos elmondása szerint a motorháztető, a szélvédő, a lámpák és a karosszéria is megsérült. A kárt körülbelül 1,5 millió forintra becsülte.
Korántsem egyedi esetről van szó.
A nyest elleni védekezés több tízezer, nagyobb felületeknél akár több százezer forintos kiadást is jelenthet. Ráadásul a megrongált szigetelés, az elektromos vezetékek vagy a tetőszerkezet helyreállítása további költségekkel jár.
Jogosan merül hát fel a kérdés: fizetheti-e a lakásbiztosítás a nyestriasztást, vagy megtéríti-e legalább a nyest által okozott károkat?
Cikkünkben valós ügyfélmegkeresések tapasztalataira és a biztosítók nyilvánosan elérhető feltételeire támaszkodva mutatjuk be, mikor jöhet szóba biztosítói térítés, mit kell keresni a kötvényben, és milyen dokumentumokra lehet szükség a kárigény benyújtásához.

Térítheti a lakásbiztosítás a nyest elleni védekezést?
A rövid válasz: IGEN. Viszont a térítés nem automatikus: attól függ, hogy az adott biztosítási szerződés milyen káreseményekre és szolgáltatásokra nyújt fedezetet.
Rendszeresen találkozunk olyan megbízókkal, akiknek ugyan van lakásbiztosításuk, de nem tudják, hogy a nyest elleni védekezésre is kiterjed-e a szerződésük. Ilyenkor a teendő: Meg kell kérdezni, hogy a csomagban benne van-e a kisállatkár, milyen fedezetet nyújt és milyen összeghatárig. (A későbbiekben ezt jobban részletezzük.)
Az állatkár-fedezet legtöbbször külön választható kiegészítőként jelentkezik. A pontos megfogalmazás is eltérhet biztosítónként eltérhet (pl. kisállatkár, állati kártevők okozta kár), és a fedezet tartalma sem egységes.
Egyes esetekben a biztosító kizárólag a megrongált épületszerkezet, a szigetelés vagy az elektromos rendszer helyreállítását fizeti ki, míg más konstrukciókban az állatok szakszerű eltávolításának költsége is szerepel. A gépjárműben keletkezett károk külön biztosítási jogcím alá tartozhatnak.
Lényeges az is, hogy milyen állatokra vonatkozik a kitétel. Van, ahol szerepel a nyest, van, ahol a darázs stb. Továbbá tudni kell, hogy van-e káreseményenkénti vagy éves kifizetési korlát, illetve önrész.
Társasházaknál extra bonyodalom, hogy a közös tulajdonban lévő tetőszerkezetre vagy padlástérre milyen biztosítás vonatkozik. Ez esetben a közös képviselő feladata, hogy ezt tisztázza, és ellenőrizze a kötvényt.
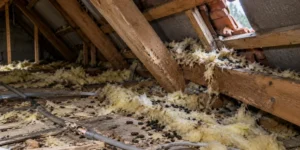
Egyik ügyfelünknél sajnos negatív tapasztalatról számolhatunk be. Beköltözött a nyest a pomázi padlására, és megrágta a nemrég elkészült hőszigetelést. Benyújtotta hát a kárigényét, de a biztosító nem vállalta a költségek megtérítését. „Úgy lepattantam róluk, mint a pinty. Ezer- meg egyféle dologra meg volt kötve a biztosítás, de a rágcsálóirtás sajnos nem volt benne.” A dolog után emberünk biztosítót váltott…
Konkrét biztosítási példák
Elkezdtünk kutatni az interneten a biztosítási szolgáltatók ajánlatai között, hogy a jövőben pontosabb tájékoztatást tudjunk nyújtani az érdeklődőknek.
Azonban a legtöbb esetben pontos konkrétumot nem találtunk. Kivétel ez alól az Alfa Vienna Insurance Group Biztosító Alfa OKÉ Lakásbiztosítása, amely a 2026. június 1-jétől hatályos szabályzatának 2.9. pontja szerint „Állati kártevők okozta károk és kerti veszélytelenítés” néven kínál kiegészítő biztosítást.
A feltételek alapján a biztosító a szerződésben meghatározott összeghatárig többek között az alábbi költségeket térítheti meg:
- A madarak, denevérek, rágcsálók és rovarok által a tetőszerkezetben, padlástéri hőszigetelésben vagy egyes épületgépészeti elemekben okozott károk helyreállítását.
- A biztosított épületekben és építményekben vadállatok által okozott károk helyreállítását.
- A szerződéskötést követően befészkelt, a szabályzatban meghatározott állatok – például rágcsálók, madarak vagy darazsak – szakszerű eltávolításának költségeit.
Fontos azonban, hogy a szabályzat a nyestet nem nevezi meg külön. Így a nyest okozta rongálás, illetve a nyestriasztás költségének megtérítéséről minden esetben külön tájékoztatást kell kérni az ügyfélszolgálattól.
Apró betűs rész - el is utasíthatják a kárigényt
Az Alfa OKÉ Lakásbiztosítás feltételei konkrét kizárásokat is tartalmaznak. Nem téríti meg például a tetőszerkezet vagy a padlás hőszigetelésében keletkezett állati károkat, ha az állatok bejutását a szakszerűtlen vagy hiányos épületkialakítás, illetve az elmaradt karbantartás tette lehetővé.
Szintén kizárja a térítést azoknál az eseteknél, amelyek kialakulása már a biztosítás megkötése előtt megkezdődött.
Forrás: Alfa OKÉ Lakásbiztosítás szabályzat, OKE-SZ-260601, 2026. június 1., 26. oldal, 2.9. pont.

Más biztosítótársaságok
Természetesen más szolgáltatók ajánlatait is megvizsgáltuk. A Groupama, az Allianz, a Generali és a Magyar Posta Biztosító nyilvánosan elérhető tájékoztatói és biztosítási feltételei alapján azonban nem minden esetben állapítható meg egyértelműen, hogy a nyest által okozott károk vagy a szakszerű nyestriasztás költségei téríthetők-e.
A vizsgált dokumentumokban több esetben nem találtunk kifejezetten nyestre vonatkozó fedezetet. A külön rendelkezés hiánya azonban önmagában nem jelenti azt, hogy az adott szerződés esetén elutasítja a nyestkár megtérítését. Egyes kiegészítő szolgáltatások, korábban megkötött szerződések vagy eltérő csomagok más-más feltételeket tartalmazhatnak.
Ha a kötvényből nem derül ki egyértelműen, hogy a nyestkár vagy a nyestriasztás biztosítási eseménynek számít-e (illetve milyen arányban), mindenképpen kérjen írásos állásfoglalást a biztosítótársaságtól!
Mekkora összegről beszélünk?
A nyest elleni védekezés zsebbe nyúlós kiadást jelenthet, különösen nagyobb padlásterek vagy komolyabb károsodások esetén.
Ügyfeleinkkel történt egyeztetéseink során többféle térítési összeg is szóba került. Egyes alkalmakkor 50-100 000 forintos limiteket említettek, más esetekben 200 000, illetve akár 300 000 forintos biztosítási keretről beszéltek. Az elhangzott összegek azonban nem tekinthetők általánosan érvényes biztosítói ajánlatnak!
A ténylegesen kifizethető összeg több tényezőtől függ:
- Biztosítási csomag: milyen alap- és kiegészítő fedezeteket tartalmaz a szerződés?
- Térítési limit: legfeljebb mekkora összeget fizet a biztosító egy adott káreseményre vagy biztosítási időszakra?
- Önrész: a költségek mekkora hányadát kell az ingatlantulajdonosnak viselnie?
- A szolgáltatás jellege: a biztosítás a nyest által okozott károk helyreállítására, a szakszerű védekezésre vagy mindkettőre kiterjed?
- Kizárások és korlátozások: van-e olyan szerződéses feltétel, amely csökkentheti vagy kizárhatja a térítést?
Nem győzzük hangsúlyozni: a nyestriasztás megrendelése előtt kérjen pontos tájékoztatást arról, hogy a biztosító milyen összegig és milyen feltételekkel járulhat hozzá a szakember munkadíjához. Amennyiben lehetséges, a választ írásban is kérje el, így a későbbi kárügyintézés során egyértelműen visszakereshetők a kapott információk.

Nyestriasztás előtt mit kérdezzen meg a biztosítótól?
Ha nyest állt a házhoz, a tulajdonosok minél előbb szeretnének megszabadulni a hívatlan látogatótól. Ez egyértelmű. Azonban itt el kell számolni háromig, és még a nyestűzés megrendelése előtt fel kell venni a biztosítóintézettel a kapcsolatot!
Az alábbiakban összefoglaljuk a legfontosabb kérdéseket, melyeket tisztázni kell:
- Tartalmaz a lakásbiztosítás kisállatkár-fedezetet? Ha igen, pontosan milyen káreseményekre és szolgáltatásokra vonatkozik?
- A nyest is a biztosított állatok közé tartozik?
- A nyest által okozott károkon kívül a nyestriasztás költségét is megtérítik?
- Mekkora a maximális térítési összeg? Káreseményenként, állatfajtánként vagy biztosítási időszakonként határozzák meg a limitet?
- Van önrész? A nyestriasztás költségének mekkora részét kell saját forrásból finanszírozni?
- Milyen dokumentumokat szükséges benyújtani? Elegendő a számla, vagy részletes munkalapot, árajánlatot, illetve egyéb igazolást is kérnek?
- Szükséges előzetesen bejelenteni a problémát? Megkezdhető-e a kezelés a biztosító visszajelzése előtt, vagy előzetes jóváhagyás szükséges?
- Küldenek helyszíni kárszakértőt? Ha igen, meg kell-e várni a szemlét a nyestriasztás vagy a helyreállítás megkezdésével?
- Elfogadják a szakember által kiállított elektronikus számlát? Van-e előírás a számla tartalmára vagy a szolgáltatás megnevezésére vonatkozóan?
- Szükséges fényképes dokumentáció? Milyen felvételeket kérnek a nyest jelenlétének, a károsodásnak vagy az elvégzett kezelésnek az igazolására?
A biztosítóval történő egyeztetéshez készítse elő a kötvényszámát, és röviden ismertesse a tapasztalt problémát. Mondja el, hol jelent meg a nyest, milyen károsodásokat észlelt, illetve milyen védekezési eljárást szeretne megrendelni.
Fényképek készítése a nyest okozta kárról
Ugyan nem minden biztosítótársaság ír elő kötelező fényképes dokumentációt, a felvételek hasznos bizonyítékul szolgálhatnak a károsodás jellegének és mértékének megállapításához (valamint a jövőbeli helyreállításhoz).
Mit célszerű lefényképezni nyestkár esetén?
- A nyest jelenlétére utaló nyomokat: ürüléket, lábnyomokat, kaparásnyomokat és a rendszeresen használt közlekedési útvonalakat.
- A megrongált hőszigetelést: a széthordott, összetaposott vagy járatokkal átszőtt szigetelőanyagot.
- A tetőszerkezet sérüléseit: az elmozdított cserepeket, a sérült tetőelemeket és a látható bejutási pontokat.
- A megrágott vezetékeket: amennyiben biztonságos távolságból láthatók, a sérült elektromos kábeleket és egyéb épületgépészeti elemeket.
- A helyreállítás előtti állapotot: a károsodott terület egészét és a sérülések részleteit, lehetőleg több nézőpontból.
- Az elvégzett nyestriasztást: ha a biztosító kéri, a kezelés helyszínét és a munkavégzés dokumentálható részleteit.
A fényképezés miatt azonban semmiképpen ne vállaljon felesleges kockázatot! A nehezen járható padlásterek, sérült födémszerkezetek és megrongált elektromos vezetékek veszélyesek lehetnek. A nyestriasztás során alkalmazott készítmények közelében pedig mindig tartsa be a szakember biztonsági előírásait.
Ha nincs állatkár-fedezet...
A szerződés megkötésekor sokan nem gondolnak bele minden apró kiegészítő csomagba, az ingatlant így inkább az elemi károkra, betörésre, üvegtörésre stb. szokták bebiztosítani. Azonban, amikor megjelenik a nyest a padláson, felmerül a szakszerű védekezés költsége. Ekkor fogalmazódik meg legtöbbször a kérdés: lehet-e módosítani a lakásbiztosítást, és igényelhető-e térítés a nyestriasztásra?
A meglévő biztosítási szerződés általában bővíthető, amennyiben a biztosító kínál ilyen szolgáltatást. A módosítás azonban nem feltétlenül lép azonnal hatályba. A biztosító meghatározhatja, hogy az új fedezet pontosan melyik időponttól érvényes, és milyen feltételekkel vállalja a kockázatviselést. Csakhogy a már bekövetkezett károkra vagy korábban elvégzett nyestriasztásra nem keletkezik visszamenőleges fedezet.
A Polgári Törvénykönyv alapján a biztosító kockázatviselése főszabály szerint a szerződésben meghatározott időpontban, ennek hiányában a szerződés létrejöttekor kezdődik. A törvény bizonyos esetekben külön, írásos előzetes fedezetvállalást is lehetővé tesz, de egy később igényelt biztosítási kiegészítés önmagában nem rendezi a már fennálló nyestprobléma költségeit.
Ha észleli, hogy a tetőtérben nyest ólálkodik, célszerű azonnal felvenni a biztosítóval a kapcsolatot, és megtudakolni, hogy szerződésmódosítás esetén hogyan kezelik a már ismert nyestproblémát, mikor kezdődik az új kiegészítés kockázatviselése, és milyen eseményekre vonatkozhat a későbbi térítés.
Ugyanakkor nem szabad figyelmen kívül hagyni az ingatlan állapotát! A padlástérben mozgó állat további károkat okozhat – így szorít az idő.

Társasházban ki a felelős?
Panelok, társasházak esetében a nyest elleni védekezés megszervezése összetettebb feladat. Ha az állat a közös tetőszerkezetben vagy padlástérben telepedett meg, nemcsak a nyestriasztás elvégzéséről kell gondoskodni, hanem azt is tisztázni kell, hogy a társasház biztosítása fedezheti-e a felmerülő költségeket.
Egy tizediken élő megbízónk éppen a közelgő közgyűlés előtt keresett meg minket. A nyest már hosszabb ideje jelen volt az épületben, a tulajdonosok pedig szerették volna megoldani a problémát. Felmerült, hogy a társasház rendelkezik ugyan épületbiztosítással, de annak részletes feltételei nem ismertek. A tanácsunk ez esetben, hogy mindig forduljanak a közös képviselőhöz, hiszen a lakók saját lakásbiztosítása nem terjed ki a közös területekre.
Mindemellett a munkavégzés jóváhagyását is engedélyeztetni kell, a közös tulajdonú területeken végzendő kezelés megrendeléséhez a társasház szervezeti és működési szabályzatától, valamint a munka jellegétől és költségétől függően közös képviselői intézkedésre vagy közgyűlési döntésre lehet szükség.
Trió Vár Rovarirtó Társaság – Nyestriasztás – 06 30 953 6318
Ha Önhöz is beköltözött a nyest, először vegye fel a kapcsolatot a biztosítójával! Másodszor pedig hívjon minket!
Gyakori kérdések a nyestriasztás biztosítói térítéséről
Fizet a lakásbiztosítás, ha a nyest az autóban okoz kárt?
A gépjárműben keletkezett károk általában eltérő biztosítási fedezet alá tartoznak, mint a lakóépületben történt rongálások. Ha a nyest megrágja az autó vezetékeit, vagy egyéb kár keletkezik a járműben, a térítési lehetőségekről a gépjármű biztosítójánál is célszerű érdeklődni. A casco szerződés feltételei különösen fontosak lehetnek.
Igényelhető biztosítói térítés akkor is, ha a nyest még nem okozott látható kárt?
Egyes biztosítások meghatározott feltételekkel az állatok szakszerű eltávolításának költségeit is fedezik. Ez esetben nem feltétlen szükséges, hogy jelentős épületkár keletkezzen. A tényleges térítési lehetőség azonban mindig a szerződésben szereplő szolgáltatásoktól függ. Ha csak károsodás helyreállítására szól a fedezet, a megelőző jellegű nyestriasztás (esetleg darázsirtás) költségét nem fizetik ki.
Befolyásolja a biztosítói térítést, hogy készpénzzel vagy bankkártyával fizetek a nyestriasztásért?
A biztosítói elszámolásnál elsősorban a megfelelő fedezet, a ténylegesen elvégzett szolgáltatás és az előírt dokumentáció számít. A választott fizetési mód nem határozza meg a térítési jogosultságot, de a biztosító előírhatja a fizetés igazolását. A számlát és az esetleges fizetési bizonylatot mindenképpen őrizze meg.
Megtérítheti a biztosító a helyszíni vizsgálat vagy a kiszállás díját is?
A helyszíni vizsgálat és a kiszállás költségének elszámolhatósága szintén a biztosítási feltételektől függ. Előfordulhat, hogy a biztosító kizárólag a meghatározott védekezési szolgáltatás díját fogadja el, míg más esetben kapcsolódó költségek térítésére is lehetőség nyílhat. Ezt mindenképp tisztázni kell előre.
Ha tetszett a cikk, ossza meg ismerőseivel!
Ha blogunkat érdekesnek tartja, olvassa el a témához kapcsolódó további írásainkat is!
Nyestriasztás lakásbiztosításra? Így úszhatja meg a magas költségeket!


A padláson valami zörög és kapar. Talán nyest van a házunkban?

Miért ver tanyát a nyest az autóban? Hogyan előzhető meg a nyestkár?
